
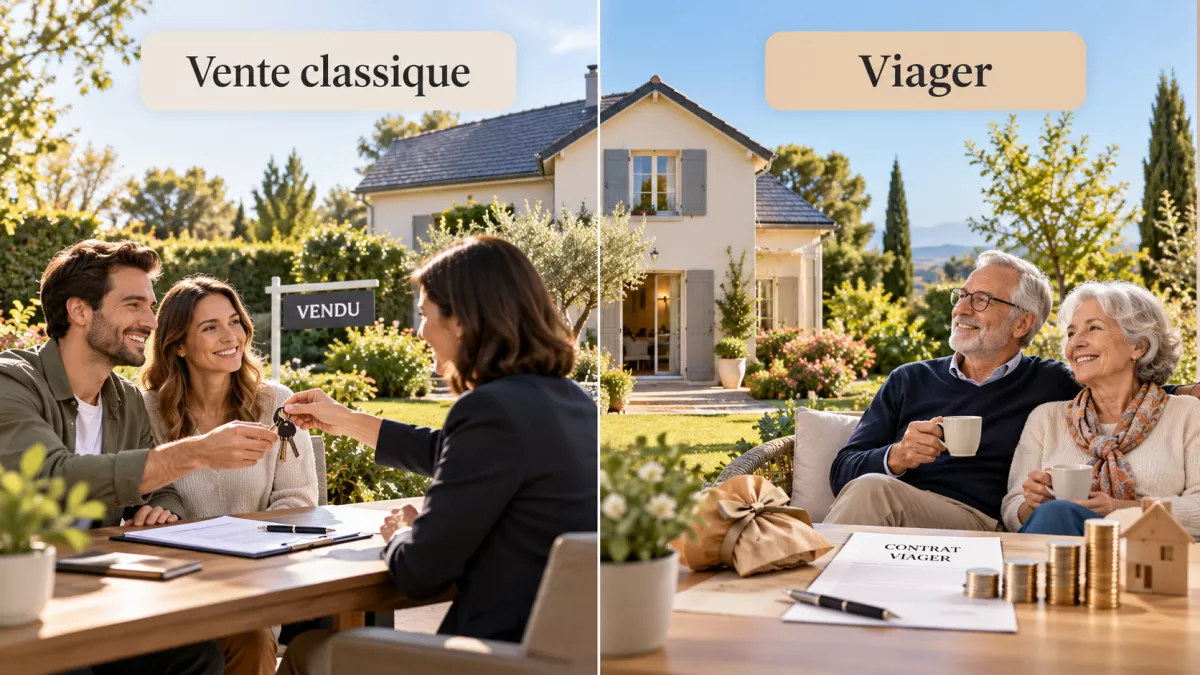
Comment fonctionne une vente immobilière classique ?
La vente classique est la formule la plus couramment utilisée sur le marché immobilier. Après avoir trouvé un acquéreur et signé l'acte authentique chez le notaire, le vendeur reçoit normalement l'intégralité du prix de vente, déduction faite des sommes éventuellement dues. L'acheteur prend possession du logement selon les conditions prévues au contrat.
Les avantages d'une vente classique
La vente traditionnelle permet notamment de :
- Disposer rapidement d'un capital important.
- Financer l'achat d'un autre logement.
- Réaliser un projet personnel ou familial.
- Réorganiser son patrimoine immobilier.
- Connaître à l'avance le prix total de cession.
Cette solution est particulièrement adaptée aux propriétaires qui souhaitent déménager ou récupérer immédiatement la valeur de leur maison.
Les limites de la vente classique
La vente classique implique généralement de quitter le logement si celui-ci est vendu libre. Elle ne procure pas non plus de revenu mensuel automatique après la transaction. Il appartient au vendeur de gérer ou de placer le capital obtenu selon ses besoins.
Comment fonctionne une vente en viager ?
La vente en viager repose sur un principe différent. L'acheteur verse au vendeur une rente pendant toute la durée de sa vie. Un capital initial, appelé bouquet, peut également être prévu.
Dans le cas d'un viager occupé, le vendeur conserve un droit d'usage et d'habitation ou un usufruit, selon les clauses retenues. Il peut ainsi continuer à vivre dans sa maison après l'avoir vendue.
Les avantages du viager pour le vendeur
Le viager peut présenter plusieurs intérêts :
- Obtenir un complément de revenus à vie.
- Continuer à habiter dans son logement en viager occupé.
- Recevoir un capital initial sous forme de bouquet.
- Adapter les modalités de la vente à ses objectifs.
- Avoir une rente réversible au conjoint survivant.
La rente viagère à titre onéreux bénéficie également d'un régime fiscal particulier : seule une fraction de la rente est soumise à l'impôt sur le revenu, selon l'âge lors de son entrée en jouissance.
Viager ou vente classique : quelles différences ?
| Critère | Vente classique | Viager occupé |
|---|---|---|
| Capital immédiat | Généralement la totalité du prix | Bouquet |
| Revenus mensuels | Non | Rente viagère à vie |
| Possibilité de rester chez soi | Non | Oui, selon le droit réservé |
| Prix total perçu connu à l'avance | Oui | Non |
| Transmission du logement aux héritiers | Non, après la vente | Non, après la vente |
| Durée des paiements | A la signature | Jusqu'au décès du bénéficiaire |
Quelle solution choisir selon son projet ?
Vous souhaitez quitter votre maison
Si votre objectif est de vendre pour acheter un appartement, vous rapprocher de votre famille ou financer un nouveau projet, la vente classique comme la vente en viager libre peuvent être des solutions adaptées.
La vente classique vous permet de percevoir immédiatement l'intégralité du prix de vente, tandis que le viager libre vous offre la possibilité de bénéficier d'un capital initial (le bouquet) et de revenus réguliers à vie (la rente viagère).
Le choix dépendra donc de vos besoins : privilégier un capital immédiat ou sécuriser des revenus complémentaires sur le long terme pour profiter pleinement de votre retraite et de vos nouveaux projets.
Vous souhaitez rester chez vous et compléter votre retraite
Le viager occupé peut être particulièrement intéressant. Il permet de conserver votre cadre de vie tout en bénéficiant de ressources financières supplémentaires. Cette option peut convenir à des propriétaires qui disposent d'un patrimoine immobilier important, mais souhaitent augmenter leurs revenus disponibles.
Vous souhaitez protéger votre conjoint
Le viager peut prévoir une réversion de rente au conjoint survivant. Cette clause doit être étudiée avec soin, car elle influence le calcul économique de la vente.
Vous souhaitez privilégier votre succession
Il convient de comparer l'effet de chaque formule sur votre patrimoine. Dans les deux cas, la maison vendue ne fait plus partie de votre succession. En revanche, les capitaux conservés au décès peuvent, selon votre situation, être transmis.
Pourquoi réaliser une simulation avant de vendre ?
Une même maison peut donner lieu à plusieurs stratégies.
Par exemple, pour un bien estimé à 300 000 €, vous pouvez étudier une vente classique à son prix de marché ou un viager occupé prévoyant un bouquet et une rente.
Le résultat dépendra de votre âge, de votre situation familiale, des conditions du marché et de vos objectifs financiers. Une simulation comparative aide à visualiser les conséquences de chaque choix sans s'engager immédiatement. Vous pouvez réaliser une première simulation gratuite sur notre site.
Pour aller plus loin et obtenir une simulation réelle, précise et personnalisée, contactez notre équipe ! Nos experts vous accompagneront dans l'étude de votre projet afin de trouver la solution la mieux adaptée à vos besoins et à vos objectifs.


